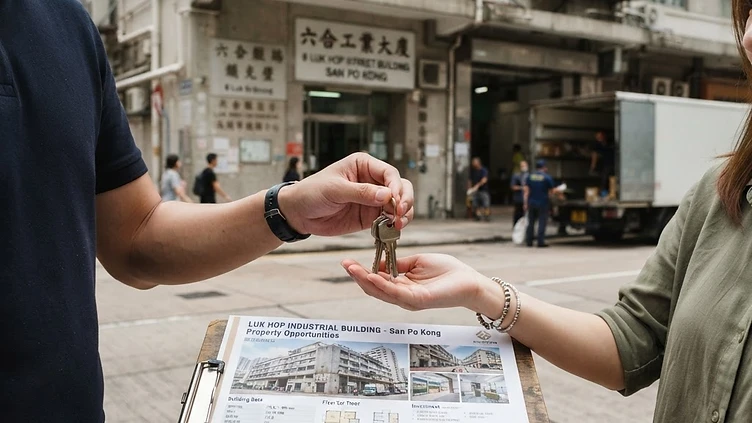
隨著老牌烘焙品牌大班麵包西餅於二零二五年正式宣布結業,該集團旗下位於新蒲崗的指標性工業地產資產處置計畫亦隨之浮上檯面。這系列物業交易不僅標誌著該品牌商業歷程的終結,更反映了企業在面臨債務壓力與營運困局時,如何透過變現核心固定資產來進行資產重組的實際操作邏輯,對於市場觀察家及投資者而言具備高度參考價值。
事件背景與資產處置概況
大班麵包西餅結業的消息震撼了香港零售業,隨之而來的是一系列龐大的資產變現計畫。該公司早年為了配合業務拓展及爭取長期租金收入,大量購置位於新蒲崗核心區域的六合工業大廈多個單位。隨著品牌停止營運,這些物業成為了債務清償與清盤程序中的重要資產來源。企業在面對經營困難時,出售不動產往往是解決債務糾紛最直接且有效的手段。這些物業過去曾作為集團的後勤中心或倉儲用途,在品牌轉型或面臨資金鏈斷裂的關鍵時刻,將此類固定資產成功釋放至市場,顯示了企業試圖在清盤前盡可能填補財務漏洞的決心。這不僅是單一企業的處置行為,更反映了在經濟週期波動下,老牌企業面對物業持有與現金流需求的兩難局面。透過分拆出售的策略,企業成功吸引了不同類型的工業地產買家接手,不僅緩解了當下的流動性壓力,亦為債權人提供了更為清晰的還款路徑。
交易細節與財務數據分析
本次位於新蒲崗六合工業大廈的資產處置行動,涉及總數八個物業單位,這些單位在市場上的分拆出售過程相當迅速,最終成功套現約一億一千二百萬元。從財務處理的角度觀察,這類交易通常需要考慮物業的帳面價值與當前市價之間的差距。由於商業地產市況在過去數年間經歷顯著調整,部分資產的處置價格未必能達到企業早年的購入成本,因此出現帳面虧損實屬意料之中。這些交易金額反映了買家對於新蒲崗工業區未來發展的持續信心,同時也突顯了在債權處理過程中,物業變現的迫切性往往壓倒了價格最大化的追求。為了確保交易順利完成,企業在賣樓過程中採取了減價策略,以應對日益審慎的工業物業投資氣氛。下表整理了該批物業的交易核心摘要,供投資者參考其變現規模。
成交摘要表
| 項目 | 詳情 |
|---|---|
| 涉及標的 | 新蒲崗六合工業大廈單位 |
| 單位數量 | 8個單位 |
| 成交總額 | 約1.12億港元 |
| 處置策略 | 分拆銷售以加速變現 |
| 市場背景 | 企業結業與債務重組 |
市場啟示與風險管理思考
這宗大型工廈物業拋售事件,深刻地揭示了工商舖物業在經濟週期中的脆弱性與流動性挑戰。對於其他企業主而言,這提供了一個負面但極具教學意義的案例,顯示出資產配置過度集中於傳統產業物業的潛在風險。當企業營運核心受挫時,非核心的不動產持倉往往成為財務轉身的包袱,而非緩衝。此外,觀察此類交易還必須深入思考債務優先權與法律限制,特別是在企業進入清盤程序後,物業買賣必須符合法律程序以避免損害債權人利益。市場氣氛轉趨審慎的情況下,企業如何及早預判市場轉向並主動優化資產負債表,成為了經營者必須修習的課題。若是企業未能及時調度資金,僅在資不抵債時才被迫賤賣資產,通常會造成鉅額的資產減值損失。因此,建立一套具備預警功能的財務評估機制,對於維持企業在動盪環境中的生存能力至關重要,不應等到經營終結時才被動處理資產。
投資總結與未來資產規劃
綜合上述分析,企業在不動產投資決策上,必須將入市時機與市場週期判斷置於首位。過往大班集團在多區持有的商舖及物業,因未能適時應對零售市場的結構性變化,最終導致帳面出現明顯損手,這再次印證了商業地產投資並非永遠的避風港。未來的企業經營者若想在競爭激烈的市場中保持彈性,應採取更為靈活的資產組合管理策略,例如定期評估各類物業的資本增值潛力與租賃回報率,並在必要時果斷處置非核心資產。確保現金流穩定不僅是企業營運的基礎,更是應對經濟危機時的防禦核心。對於希望優化資產配置的投資者,此案例提醒我們,不動產投資必須配合稅務規劃與交易成本精算,同時切勿忽視法律訴訟過程中可能產生的處置限制。建立健全的財務評估機制,果斷調整持倉方向,將有助於在未來的經濟波折中避免債務風險進一步惡化,從而實現長期穩健的資產保值與成長目標。