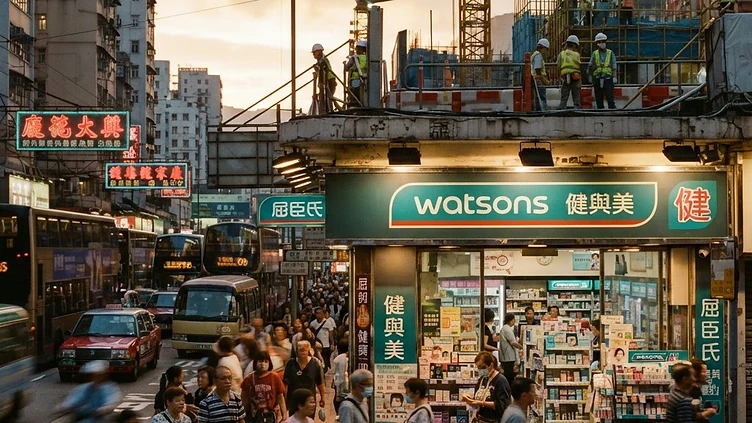
近期市場傳出長和集團決定暫緩旗下零售業務旗艦屈臣氏的分拆上市進程,這一決策引發了市場對於大型企業重組與資本規劃的廣泛討論。原本屈臣氏計劃於香港與倫敦進行雙重上市,並擬集資至少20億美元以拓展全球業務版圖,但鑑於現時全球金融環境的不確定性,加上高息環境對估值的影響,管理層傾向採取觀望態度。這類大型企業在進行資本活動時,往往會將宏觀經濟表現、息口走勢以及消費市道的復甦程度納入核心考量,當市場氣氛未達理想時,推遲上市計劃往往是保障股東利益與確保發行估值合理的穩妥手段。
企業上市分拆的策略考量
企業透過分拆旗下業務獨立上市,主要目標在於實現資產價值釋放,並讓各業務板塊能夠獲取獨立的融資渠道,從而提升整體資金運用效率。長和作為業務廣泛的跨國集團,其零售業務一直擁有強勁的現金流表現,是集團核心資產之一。然而,分拆上市並非單純的資產切割,更需要配合適當的上市窗口期,確保公開發行時能獲得市場認同的溢價。當零售業面對消費模式轉型及通脹帶來的營運壓力時,選擇在波動的市況下堅持掛牌,極可能導致發行價格被過度折讓,從而損害母公司股東的長期投資價值。管理層在權衡利弊後,選擇將部署推遲至市場更為穩定的時期,顯示出企業對於估值敏感度的高度重視。
環球市況與資本市場影響
當前的全球金融市場正經歷利率環境的調整,這對於大型IPO項目而言是一項巨大的挑戰。投資者在面對高風險市場氣氛時,對於非必要性的IPO配置往往趨於保守,這直接影響了新股市場的募資成效。對於長和而言,屈臣氏的業務規模龐大,若要在香港與倫敦同時上市,必須確保兩地市場的投資者有足夠的流動性與承接力。根據市場分析,近年大型企業的上市步伐顯著放緩,反映了全球資金流向正在發生結構性變化。這種跨國企業的上市計劃往往牽涉極為複雜的跨境規管要求,一旦市況轉差,延長準備期亦有助於審視內部的財務結構與應對未來的併購機會。
屈臣氏與零售業務的估值分析
零售業的估值水平通常與整體的消費開支與經濟景氣度高度掛鉤,在目前消費疲軟與競爭激烈的環境下,市場對於零售股的溢價給予得相對審慎。儘管屈臣氏在亞洲及歐洲市場擁有穩固的網絡布局,但在計算企業價值(Enterprise Value)時,投資銀行通常會採取較為保守的貼現率及市盈率倍數進行估算。下表整理了市場對於大型零售集團分拆業務時常見的關注重點與估值指標,作為投資者理解此類大型項目評估的參考基礎。
| 指標名稱 | 關注重點 | 影響因子 |
|---|---|---|
| 營運現金流 | 零售網絡的盈利能力 | 消費支出與營運成本 |
| 債務水平 | 母公司與子公司的槓桿比率 | 息率水平與償債能力 |
| 資本開支 (CAPEX) | 未來分店擴張與數碼化投資 | 科技轉型費用 |
| 上市地規則 | 香港與倫敦的合規與稅務差異 | 雙重上市法律成本 |
未來展望與策略部署
根據目前的市場觀點,長和或會將目標重啟日期設定在2027年,預期屆時全球經濟環境將進入更為明朗的復甦階段。這段延長的準備期並非虛耗,企業可以利用此時間優化供應鏈管理、強化線上線下融合(O2O)的零售模型,以及進一步優化各地的資產表現。對於長線投資者來說,企業能否在推遲上市的過程中,持續提升每股盈利並維持健康的負債水平,才是衡量投資潛力的關鍵。未來數年內,隨着利率周期轉向與全球消費信心的回升,屈臣氏再次啟動IPO進程的機會依然存在,市場亦將密切監察集團在資本分配上的最新動向與戰略調整。