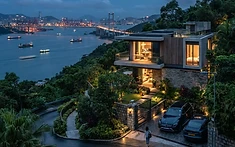
近期樓市氣氛有所回暖,然而在高端洋房市場卻錄得一宗極具參考價值的銀主盤交易。位於大埔公路沙田嶺段的三幢獨立洋房,近期以總價約1.28億港元易手,相比起一年前約2.4億元的市場估值,帳面折讓幅度接近五成。此次成交反映出即使在豪宅地段,若物業涉及財務糾紛演變成銀主盤,其定價策略往往會受到債權人急於套現意向的強烈影響,與一般業主在公開市場的議價邏輯存在根本差異。對於有意進軍豪宅市場的投資者而言,這宗個案提供了一個關於資產貶值風險與不良資產回收成本的實務案例。根據市場資料,上述成交的洋房項目詳情如下表:
| 物業項目 | 實用面積 (平方呎) | 成交價 (港元) | 呎價 (港元) |
|---|---|---|---|
| 8513號洋房 | 2,972 | 3,880.4萬 | 約 13,056 |
| 8515號洋房 | 3,273 | 4,273.5萬 | 約 13,056 |
| 8517號洋房 | 3,597 | 4,696.1萬 | 約 13,056 |
銀主盤的定價機制與市場折讓
銀主盤的成交價格往往由財務機構或接管人決定,其首要目標是儘速回收債務而非獲利,這導致銀主盤的放售價經常低於銀行估價。在本案例中,三幢洋房於2025年淪為銀主物業後,經過長時間的市場放售,最終成交價較當初估值跌幅顯著。這揭示了高端物業在流動性不足時,受財務壓力影響下的估值修正速度相當快。專業投資者在評估此類物業時,不應單純參考過往的成交歷史,而必須結合當下的市場流動性及債權方的財務狀況進行壓力測試,以免錯估入場成本。
投資者購買銀主盤的法律風險
購入銀主盤與一般二手物業交易存在本質區別,買家需要承擔更大的法律及維修風險。由於銀主是以現狀形式放售,通常不會提供額外的物業保障,亦難以針對單位內的潛在結構問題或非法僭建物進行索償。本案涉及的洋房面積龐大且附帶花園及天台,若當中存在未獲批准的擴建或違反地契條款,買家在接手後需承擔巨大的修復成本及行政責任。買家務必在簽署買賣合約前,委託專業律師審閱樓契,確認物業是否存在產權瑕疵,並評估相關法規風險。
豪宅市場的保值能力與抗跌性
雖然市場上有個別銀主盤以「劈價」成交,但這並不代表豪宅市場整體表現疲弱。豪宅價格的抗跌性極大程度上取決於地段稀缺性及項目本身的配套。沙田嶺區份獨立屋供應有限,今次成交折讓幅度之大,更多是歸因於原業主的財務背景及銀主盤的特殊性質,而非市場對該區域需求的長期性萎縮。置業人士在分析這類個案時,必須學會過濾「財務困境」帶來的價格扭曲,客觀評估物業作為核心資產在市況平穩後的長線價值,避免因過度關注短期價格波動而錯失合適的投資機會。