近日市場出現一宗頗受關注的二手成交,位於荃灣路德圍的舊式唐樓單位,以低於市場預期的價格易手。這類看似極具吸引力的「平價盤」,背後通常隱藏著特殊的產權問題,即俗稱的「無契樓」。對於有意入市的買家而言,樓契不僅是證明業權的法律文件,更是銀行審批按揭貸款時的關鍵依據,一旦遺失,將對物業的流通性及融資能力構成深遠影響。在二手樓市場,任何涉及業權瑕疵的物業,其成交價格往往需要大幅折讓,才能彌補買家承擔的額外風險與法律成本。
甚麼是無契樓與法律風險
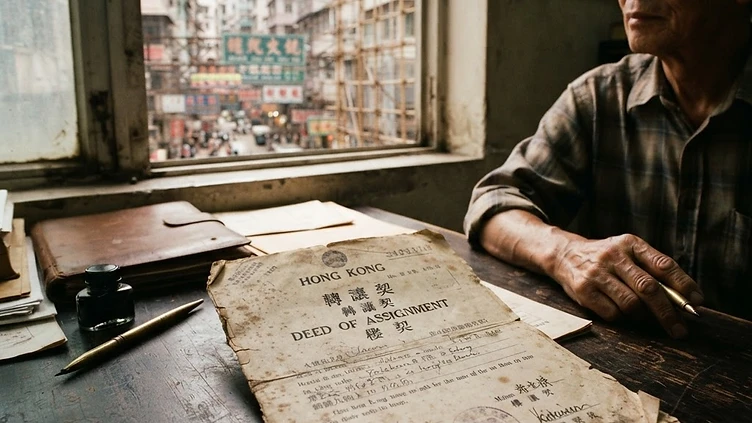
所謂無契樓,是指原業主遺失了物業的地契或買賣契約正本,導致物業在法律證明文件上出現缺失。根據香港土地註冊處的系統,雖然所有物業買賣均有公開的註冊紀錄,但這些紀錄僅是副本備案,並不能完全取代正本樓契的法律效力。當業主需要出售物業時,買家律師必須審查樓契以確認業權清晰無誤,若發現樓契遺失,法律程序將變得極為繁瑣。業主通常需要透過律師申請法庭頒令,或宣誓證明樓契遺失情況,並在報章刊登聲明以釋除買家疑慮,這不僅需要額外的律師費支出,更會延長成交周期,若處理不當,甚至會引起產權糾紛,使交易隨時告吹。
銀行按揭的審批障礙
無契樓最嚴重的問題在於銀行對按揭申請的審批極為審慎,甚至是直接拒絕。銀行在評估按揭貸款時,會將物業視為貸款抵押品,若抵押品出現法律文件缺失,意味著萬一借款人斷供,銀行在進行銀主盤拍賣時將面臨極大的產權確認困難。即使銀行願意處理,通常亦會要求業主提供詳細的宣誓證明,甚至可能會大幅降低按揭成數,或要求更高的按揭息率。對於資金有限的準買家而言,一旦無法從銀行取得足夠貸款,便必須準備更充足的現金進行交易,這在很大程度上削減了購買這類舊樓的性價比優勢,投資回報率亦會大打折扣。
置業風險與市場折讓分析
在上述荃灣路德圍的案例中,單位以低價成交並非偶然,而是市場對其產權風險的折讓體現。當物業無法承造一般按揭時,市場上的潛在買家大幅減少,導致該物業變現能力變差,即便現時價格吸引,買家日後若想轉售,同樣會面臨買家按揭困難的問題。投資者或自用客在考慮此類物業時,必須扣除未來法律更正程序所需的成本及時間風險。下表為該單位之基本資料與背景概況:
| 項目 | 數據詳情 |
|---|---|
| 區域 | 荃灣路德圍 |
| 物業類型 | 舊式唐樓頂層 |
| 實用面積 | 約 412 平方呎 |
| 成交價格 | 215 萬元 |
| 呎價 | 約 5,218 元 |
| 樓齡 | 約 54 年 |
專家置業建議
若買家有意購買此類潛在缺陷物業,建議務必在簽署臨時買賣合約前,委託專業律師進行嚴謹的業權調查(Title Search)。在合約條款中,應加入針對樓契遺失的保障條款,要求賣方承擔尋回樓契或申請補發證明的法律責任及相關費用。同時,應預先聯絡多家銀行進行物業估價及按揭預批,確保在法律程序完成後能順利獲批貸款。對於無法承擔法律糾紛風險的普通置業人士,即使這類單位表面上提供顯著的價格折讓,亦應審慎評估,切勿單純因低價入市而忽略了物業持有的長期風險與流動性障礙。