
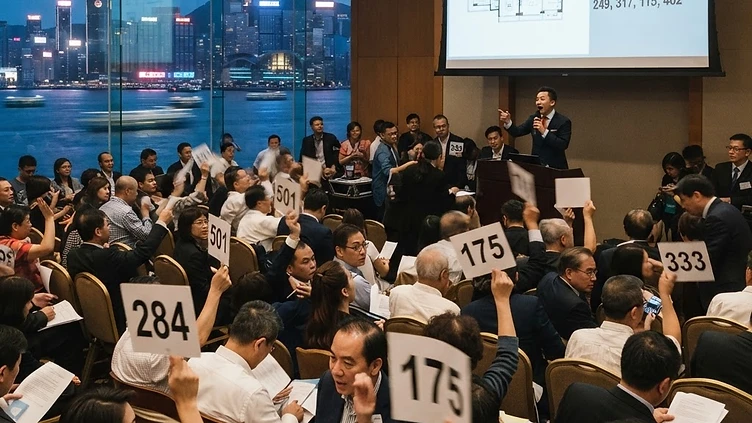
近期樓市氣氛在政策鬆綁與息口預期影響下呈現回暖跡象,部分債權銀行亦趁機積極處理銀主盤存貨。位於天水圍的指標屋苑嘉湖山莊,近期錄得一宗極具市場關注度的銀主盤拍賣個案,其開價水平遠低於銀行普遍估值,甚至出現呎價低於鄰近居屋項目的情況。對於有意透過拍賣市場尋求物業的買家而言,此類單位雖然帳面價格吸引,但必須深入了解其產權風險、銀行估值差異及承造按揭的實際操作挑戰。
拍賣物業的價格競爭力
以嘉湖山莊樂湖居的拍賣個案為例,該單位實用面積約448平方呎,屬標準兩房格局。銀主開價為248萬元,折合每平方呎開價僅約5,538元,與市場同類單位過往動輒每呎9,000元以上的成交價相比,呈現出顯著的折讓幅度。這種極端的定價策略,往往旨在吸引市場眼球,並在拍賣當日透過價高者得的競投機制,將成交價推回至貼近市場水平。買家在評估此類物業時,不能單純以開價作為入市指標,因為最終成交價通常會根據市場氣氛及現場競投激烈程度而大幅調整。
| 項目 | 詳細資料 |
|---|---|
| 物業地點 | 天水圍嘉湖山莊樂湖居 |
| 拍賣單位 | 低層兩房單位 |
| 實用面積 | 448 平方呎 |
| 拍賣開價 | 248 萬元 |
| 開價呎價 | 約 5,538 元 |
銀行估值與按揭審批的隱憂
買入銀主盤最常見的陷阱之一,在於成交價與銀行估值之間可能存在嚴重脫節。由於銀行在處理銀主物業時,往往會委託測量師進行極度審慎的估值,若買家在拍賣會上以高於開價許多,甚至接近市價的水平投得物業,銀行可能會因應最新市況調整估值,導致買家需要籌措更多資金支付額外首期。此外,部分銀主盤因原業主涉及複雜的法律債務,銀行對該物業的放貸審批可能會較一般二手住宅更為嚴格,甚至會要求買家在拍賣前先行確認其按揭預批狀況,以免出現因貸款不足而無法完成交易的違約風險。
購買銀主盤的核心注意事項
在參與拍賣前,買家必須留意物業是否連租約出售,因為連租約物業在承造按揭時,最高按揭成數可能受到嚴格限制,亦無法申請高成數按揭保險,這對入市資金門檻有直接影響。再者,拍賣場上的銀主盤通常以「現狀」出售,買家無法要求業主清理屋內雜物或修繕損毀部分。在簽署正式合約前,應委託律師查閱土地註冊處的業權紀錄,確認是否有未清償的非法建築物清拆令或其他法律瑕疵,因為這些債項在成交後可能會轉嫁至新業主身上,進而抵銷了低價入市的成本優勢。
置業策略與風險管理建議
投資者在審視這類低價銀主盤時,應保持客觀理性的心態,詳細計算隱性成本。除了樓價本身,買家還需考慮稅項、拍賣行佣金、律師費用以及入伙後的裝修開支。特別是對於首次置業人士,切勿僅因帳面呎價便宜而貿然參與競投,建議在考慮出價前,先行向專業按揭中介諮詢,透過壓力測試評估自身的還款能力。在當前樓市波動期,銀主盤雖然提供了進入市場的途徑,但妥善管理財務槓桿及預留充足流動資金,才是確保投資風險在可控範圍內的根本之道。