
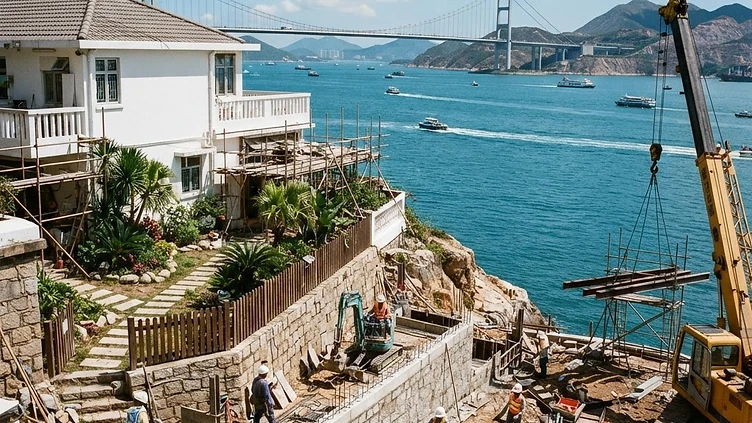
近期物業市場出現一宗頗具特色的成交,一幢位於青山公路青龍頭段、擁有一線海景的臨海洋房以850萬元易手,每平方呎造價接近一萬元。此類物業由於地理位置獨特,不僅具備高度的私隱度,更擁有貼近大自然的環境配套,對於追求生活質素的買家,尤其是希望在市區以外尋找退休居所或度假物業的人士,具有相當大的吸引力。然而,在動輒涉及數百萬至千萬的置業決定前,買家不僅要考量物業的景觀與間隔,更需對相關的地段潛力與按揭配套進行周全評估。
物業基本資料
是次成交的物業位於青山公路青龍頭段133號,屬傳統豪宅地段的特色洋房,其最大的賣點在於距離沙灘僅需不足一分鐘步程,具備極佳的景觀優勢。物業規格方面,該單位面積約874平方呎,採取兩層式設計,並配備雙套房間隔及私人花園,這種低密度且具備戶外空間的設計,在香港極度密集的地產市場中屬於稀缺資源。以下為該成交單位的詳細數據:
| 項目 | 數據 |
|---|---|
| 地點 | 青山公路青龍頭段133號 |
| 實用面積 | 874 平方呎 |
| 間隔 | 兩層、雙套房、設花園 |
| 成交金額 | 850 萬元 |
| 實用呎價 | 約 9,725 元 |
按揭成數與置業部署
買家在購買此類大額特色物業時,必須根據個人的財務狀況進行精確的按揭部署。由於物業總價處於800萬至1000萬之間,若買家打算承造高成數按揭,必須通過金融機構的壓力測試要求。對於部分購買度假屋作投資或長線退休使用的買家而言,往往需要考慮到這可能屬於第二套房,此時按揭成數上限會受到更嚴格的規管,包括可能需要支付較高的首期費用。建議置業人士在入市前,先行諮詢專業按揭轉介服務,根據物業估價報告,預先核算每月還款額與壓力測試數據,避免因現金流準備不足而影響成交流程。
度假屋的稅務與成本考量
購買度假屋與自住物業的開支結構有所不同,買家在計算回報時,必須將稅務支出納入預算範圍。首先,若是名下已持有物業,購買第二套房可能涉及較高的印花稅率,這對資金成本有直接影響。此外,鄉郊或臨海物業的日常維護成本通常高於市區大型屋苑,例如花園保養、外牆修繕及交通配套的便利度,都是隱性開支。若物業涉及較為古老的屋契或管理安排,買家在成交前亦需委託律師查閱土地註冊紀錄,確保物業權益清單完整,避免潛在的法律糾紛,影響日後的轉手或抵押價值。
置業關鍵注意事項
除了價格與景觀,購入此類特色臨海屋還需關注物業的保值能力與流動性。首先,這類洋房客源相對窄眾,相比市區的大型屋苑,其二手轉手速度可能較慢。其次,物業位於青龍頭,雖然交通近年有所改善,往來機場及關口尚算方便,但對於嚴重依賴港鐵網絡的用家而言,交通配套仍需仔細評估。最後,買家在實地考察時,務必觀察海邊氣候對建築物結構的影響,如鏽蝕情況或滲水風險,這些因素都應直接反映在議價空間中。總括而言,買入度假屋應將生活體驗與財務穩健度並重,方能確保投資價值與居住舒適度達至平衡。