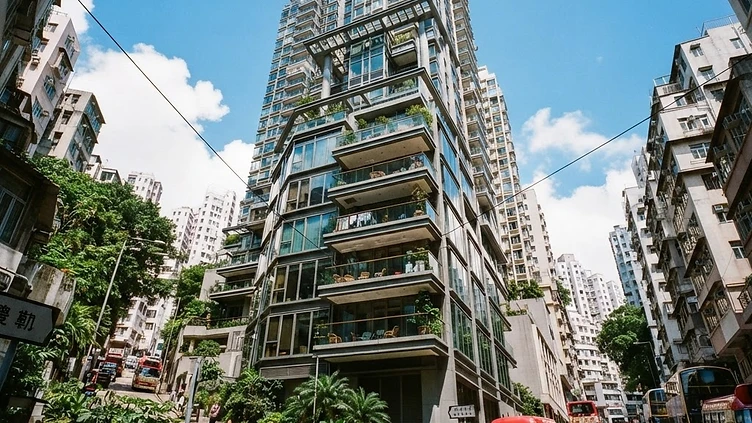
近期市場錄得一宗極具話題性的西半山豪宅成交,位於珒然的高層單位最終以8,120萬元易手,不僅反映了豪宅市場在過去一段時間的價格調整,更凸顯了資產因債務糾紛淪為銀主盤後的處置壓力。該單位在經歷銀主放售過程後,成交價較原業主於2014年的購入價錄得約11%的貶值幅度,這對於一直被視為保值指標的港島豪宅區而言,是一個不容忽視的價格修正信號。在當前的經濟環境下,投資者在進行大額物業配置時,必須更審慎評估融資槓桿的風險控制,避免因個人或公司財務流動性問題,導致優質資產被迫折價變現,從而蒙受財務損失。
市場成交概況
該物業位於中西區傳統豪宅地段,一直備受高端投資者關注。是次成交單位的實用面積逾二千平方呎,擁有開闊的維港景觀,屬市場罕有的高質素放盤。然而,在市場氣氛偏軟及債權人急於套現的情況下,成交呎價約為37,214元。這一價格水平不僅反映了業主在面臨財務壓力時的議價空間,亦折射出在豪宅市場中,即使是地段極佳的物業,亦難以在經濟周期下行時完全避開估值下調的衝擊。買家身份為非本地註冊公司,顯示市場上仍有資金追逐優質地段的豪宅,但投資取態明顯轉趨謹慎。
銀主盤處置背景
銀主盤的出現,往往源於業主無法履行借貸協議,迫使銀行或債權人介入接管並放售資產。本個案中的單位,早年以全額付款方式入市,隨後被抵押以獲取信貸額度。此舉揭示了一個常見的財富管理現象:即使是豪宅業主,亦可能透過抵押物業進行融資以獲取流動資金。一旦貸款人未能按時還款,物業便會淪為銀主盤,而處置過程往往涉及複雜的法律程序及債權債務清算。對於準買家而言,選購銀主盤雖有機會以較低市價獲取優質單位,但需留意銀行在收樓過程中的法律責任及單位內部的維修狀況,這些隱形成本必須納入置業預算之內。
豪宅單位規格
該豪宅單位在建築佈局及內部配套上極盡奢華,設計師在處理空间感及尊貴感方面下了不少心思,以迎合高淨值人士的生活品味。從單位的空間規劃可見,豪宅市場不僅看重地段,對於室內的裝修規格、家電配置以及配套設施的獨特性均有極高要求。以下為該成交單位的基礎資料摘要:
| 項目 | 詳情 |
|---|---|
| 物業地址 | 西半山珒然高層 |
| 實用面積 | 2,182 平方呎 |
| 成交價格 | 8,120 萬元 |
| 成交呎價 | 約 37,214 元 |
| 單位間隔 | 三房一套連豪華裝修 |
投資風險管理
回顧該單位過去十年的價值變化,顯著提醒投資者房地產價格並非穩賺不賠。豪宅市場受宏觀經濟、利率政策及信貸環境的影響極大。尤其是在採取抵押借貸策略時,投資者必須具備極強的現金流控制能力。當市場利率高企,持有豪宅的融資成本會大幅增加,若同時面臨資產價格回調,便會出現資產淨值下滑與利息負擔沉重的雙重壓力。因此,專業的置業規劃不僅是挑選心儀單位,更在於建立合理的槓桿比例,並確保財務狀況具有足夠的韌性,以抵禦未來可能出現的市場波動,保障資產安全。