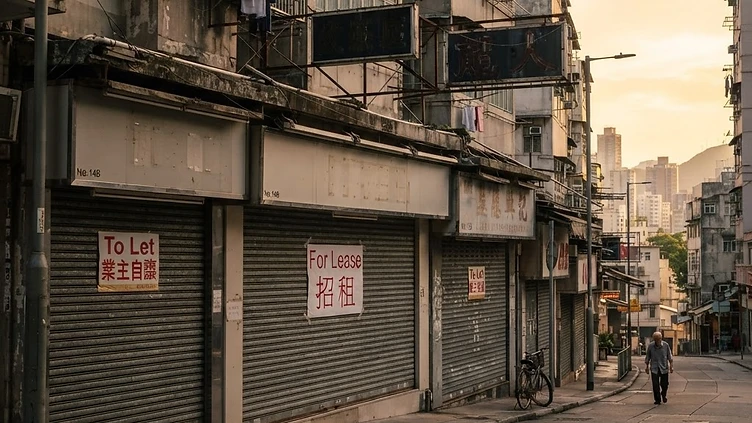
近期香港舖位市場表現備受關注,商舖價格自高位回調,加上銀行對非住宅物業的審批傾向審慎,令不少投資者及經營者感到憂慮。面對舖位租金回報與銀行借貸門檻之間的矛盾,市場亟需尋求新的平衡點,這對於資產配置及商業經營的穩定性至關重要。以下內容深入剖析當前工商舖市場的按揭困局及未來展望。立即跳往:市場結構性壓力|銀行貸款趨勢|租金回報分析|政策調節建議
市場結構性壓力
近年來,香港商舖市場經歷了明顯的調整期。從數據觀察,商舖售價自高峰期出現顯著跌幅,同時空置率亦處於歷史高位水平。這種現象並非單純的周期性波動,而是深層次的結構性失衡。不少商戶過去採取自置物業經營策略,期望透過免除租金壓力來提升競爭力,然而資產價格的下跌卻意外抵銷了經營利潤,甚至侵蝕了企業的資產淨值。這種財務上的雙重負擔,直接限制了企業擴充業務的能力,進而對整體實體經濟的活力帶來制約。
銀行貸款趨勢
目前市場普遍反映銀行對工商舖物業的融資取態較為保守。銀行受限於審慎風險管理框架,對於非住宅物業的估值及按揭成數採取嚴格控制,這與住宅物業的融資環境形成鮮明對比。這種資金分配的不對稱,不僅令新買家難以入場,亦導致市場成交低迷,舊有投資者更面臨融資續期的挑戰。業界認為,若銀行持續收緊信貸,可能會導致市場資金進一步枯竭,加劇物業市場的惡性循環。
| 比較項目 | 住宅按揭 | 工商舖按揭 |
|---|---|---|
| 銀行審批取態 | 較寬鬆 | 較審慎 |
| 按揭成數上限 | 較高 | 較低 |
| 估值波動性 | 較穩定 | 較大 |
| 流動性 | 高 | 中至低 |
租金回報分析
儘管資本價值波動,但核心地段商舖的租金回報率表現卻相對硬淨。現時舖位租金回報已回升至四至五厘左右,這與住宅扣除各項雜費後僅得兩厘多的回報相比,具備明顯的入息優勢。從投資角度而言,這顯示優質商舖的資產潛力並未完全消失,反而因價格調整而具備了更佳的入場性價比。銀行若能在風險可控的前提下,適度放寬按揭指引,相信能有效促進優質資產的交投流轉。
政策調節建議
面對當前困境,業界呼籲政府應考慮從穩定金融環境的角度出發,透過金融監管機構向銀行發出適切指引,以協助市場在住宅與非住宅物業之間取得更好的融資平衡。此外,印花稅的調整亦被視為活化市場的潛在工具。若能降低交易成本,將有效引導市場資金流入,不僅能協助資產持有者擺脫不良資產困局,亦有助於穩定整體零售商業環境,維持香港作為商業城市的長期競爭力。